JAC
 Bấm xem ảnh to
Lãi suất thả nổi vay mua xe tải hiện nay: Vì sao từ năm thứ 2 khoản trả góp tăng?
🚛 XE ĐƯỢC ĐỀ CẬP TRONG BÀI VIẾT

MỤC LỤC NỘI DUNG
Lãi Suất Thả Nổi Vay Mua Xe 2026: Vì Sao Tăng Cao Từ Năm Thứ 2? Khách Hàng Cần Lưu Ý Bảo Hiểm Thân Vỏ
Lãi suất vay mua ô tô, xe tải trả góp đang là vấn đề được nhiều khách hàng quan tâm trong năm 2026. Đặc biệt, không ít chủ xe bất ngờ khi mức lãi suất ngân hàng tăng đáng kể sau 12 tháng đầu tiên, khiến số tiền thanh toán hằng tháng cao hơn dự kiến.
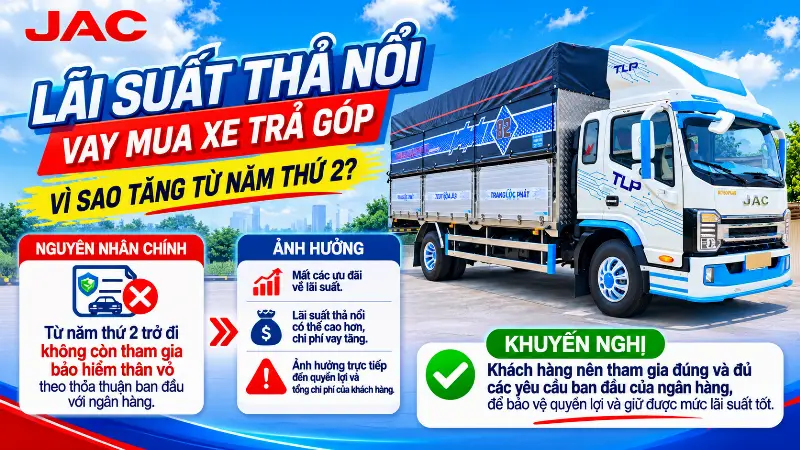
Bên cạnh biến động lãi suất thị trường, một vấn đề quan trọng mà khách hàng thường bỏ qua chính là việc duy trì bảo hiểm vật chất xe (bảo hiểm thân vỏ) từ năm thứ hai trở đi, theo các điều kiện đã thỏa thuận với ngân hàng khi ký hợp đồng vay vốn.
Vậy lãi suất thả nổi là gì? Vì sao ngân hàng điều chỉnh lãi suất? Việc không tiếp tục mua bảo hiểm thân vỏ có ảnh hưởng đến quyền lợi của khách hàng hay không?
1. Lãi suất thả nổi vay mua xe năm 2026 đang diễn biến như thế nào?
Theo thông tin thị trường trong năm 2026, lãi suất cho vay mua ô tô tại nhiều ngân hàng có xu hướng tăng so với giai đoạn trước.
Thông thường, khi vay mua xe trả góp, khách hàng sẽ được giới thiệu các chương trình lãi suất ưu đãi cố định trong 6 tháng, 12 tháng hoặc thời gian khác tùy ngân hàng.
Sau khi kết thúc thời gian ưu đãi, khoản vay có thể chuyển sang hình thức lãi suất thả nổi, được tính dựa trên lãi suất tham chiếu cộng với biên độ đã thỏa thuận.
Ví dụ:
-
Năm đầu tiên: Lãi suất ưu đãi 8%/năm.
-
Từ năm thứ hai: Lãi suất được điều chỉnh theo công thức trong hợp đồng.
-
Khi lãi suất tham chiếu tăng, số tiền lãi khách hàng phải trả cũng có thể tăng theo.
Đáng chú ý, trong tháng 10/2026, đã xuất hiện những trường hợp được báo chí phản ánh có lãi suất vay mua ô tô sau ưu đãi lên tới khoảng 16–19%/năm, thậm chí cao hơn ở một số khoản vay cụ thể.
Tuy nhiên, đây không phải mức lãi suất chung của tất cả ngân hàng. Mỗi khoản vay sẽ có điều kiện và cách điều chỉnh khác nhau.
2. Vì sao lãi suất vay mua xe tăng từ năm thứ hai?
Có nhiều nguyên nhân khiến lãi suất vay mua xe thay đổi, trong đó cần phân biệt rõ ba yếu tố:
Thứ nhất: Kết thúc thời gian ưu đãi lãi suất.
Đây là nguyên nhân phổ biến. Khi hết thời gian cố định ban đầu, ngân hàng áp dụng lãi suất thả nổi theo công thức đã ký kết.
Thứ hai: Biến động chi phí vốn và lãi suất thị trường.
Khi chi phí huy động vốn, lãi suất tham chiếu hoặc các yếu tố thị trường thay đổi, lãi suất thả nổi cũng có thể được điều chỉnh.
Thứ ba: Khách hàng không duy trì đầy đủ các điều kiện ưu đãi đã thỏa thuận.
Đây là vấn đề cần đặc biệt chú ý.
Trong quá trình vay mua xe, ngân hàng có thể đưa ra các điều kiện về tài sản bảo đảm, bảo hiểm vật chất xe và những nghĩa vụ khác để khách hàng được hưởng chính sách vay hoặc ưu đãi cụ thể.
Nếu khách hàng không tiếp tục đáp ứng những điều kiện này, quyền lợi liên quan có thể bị ảnh hưởng theo nội dung hợp đồng.
3. Không tiếp tục mua bảo hiểm thân vỏ từ năm thứ hai – Vấn đề nhiều khách hàng chưa chú ý
Khi mua ô tô hoặc xe tải trả góp, khách hàng thường quan tâm đến số tiền trả trước, mức lãi suất ban đầu và khoản thanh toán hằng tháng.
Trong khi đó, nghĩa vụ duy trì bảo hiểm vật chất xe trong thời gian vay lại dễ bị bỏ qua.
Thông thường, khách hàng sẽ mua bảo hiểm thân vỏ trong năm đầu tiên để đáp ứng yêu cầu giải ngân và bảo vệ chiếc xe đang thế chấp.
Tuy nhiên, từ năm thứ hai trở đi, một số khách hàng lựa chọn không tái tục bảo hiểm nhằm tiết kiệm chi phí.
Điều này có thể dẫn đến những ảnh hưởng đáng kể:
-
Không còn được bảo vệ theo hợp đồng bảo hiểm vật chất khi xe xảy ra rủi ro thuộc phạm vi bảo hiểm.
-
Có thể không đáp ứng đầy đủ nghĩa vụ bảo đảm tài sản theo hợp đồng tín dụng.
-
Có nguy cơ mất một số quyền lợi hoặc ưu đãi nếu việc duy trì bảo hiểm là điều kiện được quy định trong thỏa thuận.
-
Phát sinh tranh chấp hoặc chi phí xử lý nếu khách hàng vi phạm nghĩa vụ hợp đồng.
Cần lưu ý: Không phải cứ ngừng mua bảo hiểm thân vỏ là ngân hàng tự động tăng lãi suất. Việc thay đổi lãi suất, chấm dứt ưu đãi hoặc áp dụng biện pháp khác phải căn cứ vào điều khoản hợp đồng và chính sách đã được thỏa thuận hợp lệ.
Vì vậy, khi thấy lãi suất tăng từ năm thứ hai, khách hàng nên kiểm tra đồng thời cả công thức lãi suất thả nổi và các điều kiện ưu đãi liên quan đến bảo hiểm.
4. Vì sao ngân hàng yêu cầu duy trì bảo hiểm vật chất xe?
Đối với khoản vay mua ô tô, xe tải, chính chiếc xe thường được sử dụng làm tài sản bảo đảm cho ngân hàng.
Trong quá trình vận hành, phương tiện có thể gặp những rủi ro như tai nạn, va chạm, cháy nổ, thiên tai hoặc các sự cố khác.
Khi có bảo hiểm vật chất phù hợp, khách hàng có thể được bồi thường theo phạm vi và điều kiện hợp đồng bảo hiểm, qua đó giảm áp lực tài chính khi xe bị thiệt hại.
Việc duy trì bảo hiểm mang lại lợi ích cho cả hai bên.
Đối với ngân hàng: Góp phần bảo vệ giá trị tài sản bảo đảm và hạn chế rủi ro tín dụng.
Đối với khách hàng: Hạn chế nguy cơ vừa phải tiếp tục trả nợ ngân hàng, vừa phải tự bỏ ra khoản tiền lớn để sửa chữa hoặc khắc phục thiệt hại cho xe.
Đặc biệt với xe tải kinh doanh vận tải, phương tiện chính là công cụ tạo ra thu nhập. Một sự cố nghiêm trọng có thể khiến xe phải ngừng hoạt động, ảnh hưởng trực tiếp đến doanh thu và khả năng thanh toán khoản vay.
5. Ví dụ: Lãi suất tăng ảnh hưởng thế nào đến tiền trả góp?
Giả sử khách hàng mua xe tải và vay ngân hàng 500 triệu đồng.
Sau năm đầu tiên, dư nợ gốc còn 400 triệu đồng.
Nếu lãi suất tăng từ 8%/năm lên 13%/năm, số tiền lãi tạm tính trong một tháng sẽ thay đổi như sau:
| Nội dung | Lãi suất 8% | Lãi suất 13% |
|---|---|---|
| Dư nợ gốc | 400 triệu | 400 triệu |
| Tiền lãi/tháng | 2,67 triệu | 4,33 triệu |
| Chênh lệch | 1,66 triệu |
Ví dụ minh họa theo cách tính lãi tháng đơn giản trên cùng một dư nợ, chưa bao gồm tiền gốc phải trả, phí và biến động dư nợ thực tế.
Chỉ cần lãi suất tăng thêm 5 điểm phần trăm, chi phí lãi vay đã tăng khoảng 1,66 triệu đồng mỗi tháng tại mức dư nợ này.
Tuy nhiên, không thể kết luận khoản tăng đó là do khách hàng không mua bảo hiểm thân vỏ nếu chưa kiểm tra hợp đồng và thông báo điều chỉnh lãi suất của ngân hàng.
6. Khuyến nghị: Khách hàng nên thực hiện đúng và đủ các thỏa thuận ban đầu với ngân hàng
Để bảo vệ quyền lợi và hạn chế những chi phí phát sinh không mong muốn, khách hàng vay mua ô tô, xe tải trả góp cần đặc biệt chú ý:
Đọc kỹ hợp đồng tín dụng trước khi ký kết.
Cần nắm rõ thời gian ưu đãi, công thức lãi suất thả nổi, biên độ, kỳ điều chỉnh và các điều kiện để tiếp tục hưởng ưu đãi.
Duy trì bảo hiểm vật chất xe theo đúng thỏa thuận.
Nếu hợp đồng yêu cầu bảo hiểm trong suốt thời gian vay, khách hàng nên chủ động tái tục đúng hạn, lựa chọn phạm vi bảo hiểm phù hợp và bảo đảm các điều kiện về bên thụ hưởng.
Không tự ý bỏ những điều kiện đã cam kết.
Một khoản chi phí tiết kiệm được trước mắt có thể không tương xứng với những rủi ro tài chính hoặc ảnh hưởng đến quyền lợi hợp đồng về sau.
Yêu cầu ngân hàng giải thích rõ khi lãi suất thay đổi.
Nếu mức lãi suất tăng bất thường, khách hàng nên yêu cầu cung cấp căn cứ tính lãi, thời điểm điều chỉnh và xác nhận liệu việc thay đổi có liên quan đến điều kiện ưu đãi hoặc bảo hiểm hay không.
Trao đổi trước với ngân hàng nếu muốn thay đổi gói bảo hiểm.
Khách hàng nên kiểm tra xem hợp đồng có cho phép thay đổi doanh nghiệp bảo hiểm, phạm vi bảo hiểm hoặc hình thức duy trì bảo hiểm hay không.
7. Mua xe tải JAC trả góp – Cần lựa chọn phương án tài chính phù hợp
Đối với khách hàng đầu tư xe tải phục vụ kinh doanh, việc lựa chọn một chiếc xe phù hợp không chỉ nằm ở giá bán, tải trọng hay kích thước thùng mà còn ở khả năng cân đối tài chính trong suốt thời gian sử dụng.
Tại Xe Tải JAC, khách hàng có thể được tư vấn các dòng xe tải phù hợp nhu cầu vận chuyển và hỗ trợ tìm hiểu phương án vay ngân hàng lên đến 80% giá trị xe, tùy điều kiện xét duyệt.
Bên cạnh thông tin về xe, khách hàng cũng cần được tư vấn rõ về lãi suất ưu đãi, thời gian chuyển sang lãi suất thả nổi, nghĩa vụ bảo hiểm và chi phí dự kiến trong quá trình vay.
Một phương án đầu tư tốt là phương án mà khách hàng hiểu rõ số tiền cần thanh toán, chủ động được dòng tiền và thực hiện đầy đủ các cam kết tài chính.
8. Kết luận: Hiểu rõ lãi suất, duy trì đúng cam kết để bảo vệ quyền lợi
Lãi suất thả nổi vay mua xe trong năm 2026 đang tạo ra áp lực tài chính đối với một bộ phận khách hàng, đặc biệt khi khoản vay bước sang giai đoạn sau ưu đãi.
Tuy nhiên, bên cạnh việc quan tâm đến biến động lãi suất, khách hàng cũng cần chú trọng đến những nghĩa vụ đã ký kết với ngân hàng ngay từ ban đầu.
Nếu bảo hiểm vật chất xe là điều kiện bắt buộc hoặc điều kiện để duy trì ưu đãi theo hợp đồng, khách hàng nên tham gia đúng, đủ và liên tục trong thời gian đã cam kết.
Việc thực hiện đầy đủ thỏa thuận không chỉ giúp hạn chế rủi ro vi phạm hợp đồng mà còn góp phần bảo vệ tài sản, ổn định hoạt động kinh doanh và tránh những tổn thất tài chính không đáng có.
Xe Tải JAC – Đồng hành cùng khách hàng trong việc lựa chọn xe tải và tìm hiểu phương án tài chính phù hợp.
Website: https://xetaijacvn.com
Hotline tư vấn: 0347 236 414 – 0971 288 502
❓ HỎI ĐÁP NHANH KHI MUA XE
– Giấy tờ: CCCD + giấy kết hôn (nếu có).
– Nợ xấu: vẫn có thể được xem xét và hỗ trợ xử lý hồ sơ.
🔥 BÁO GIÁ LĂN BÁNH XE TẢI JAC HÔM NAY!
Nhận chương trình giảm giá trực tiếp từ nhà máy & gói quà tặng phụ kiện hấp dẫn. Thắc mắc? Xem hỏi đáp →
Xe bảo ôn được quan tâm
Jac N750 Plus E5A Inox bửng nhôm
Xem xe và nhận báo giá →